
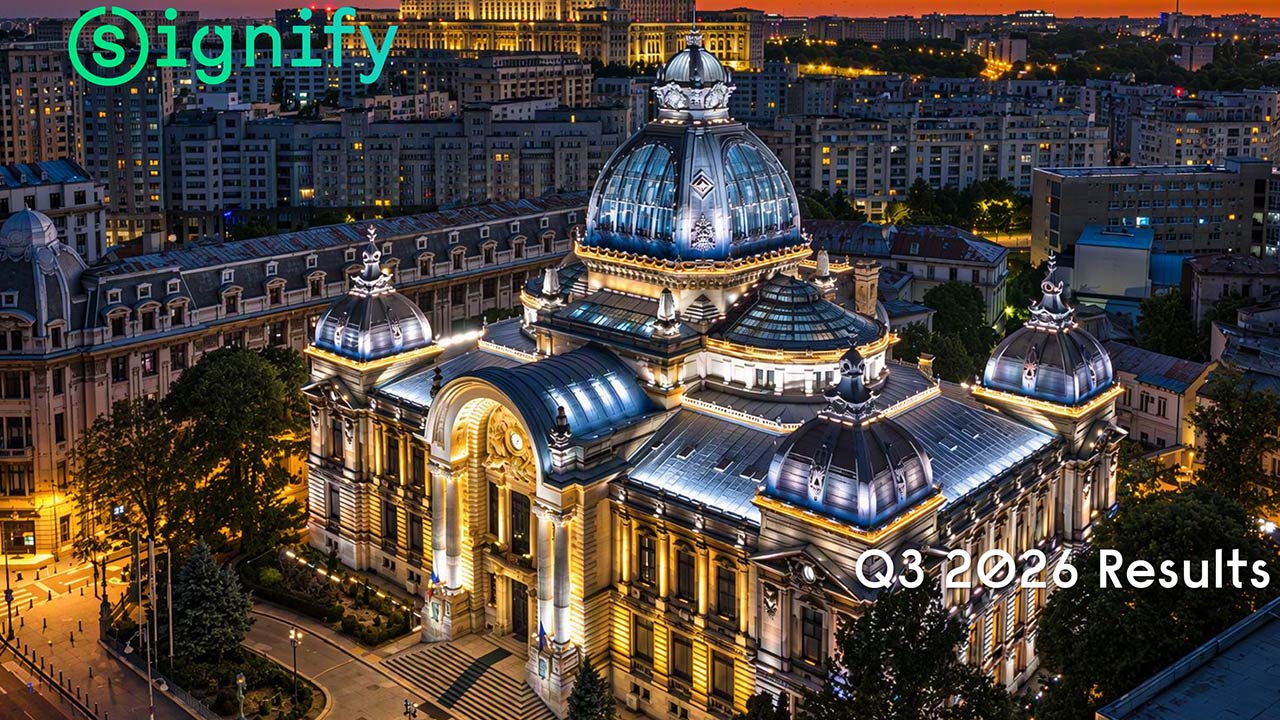
Signify cerró el tercer trimestre de 2026 con unas ventas de 1.367 millones de euros, un 2,9% menos que en el mismo periodo del año anterior, mientras que su beneficio neto aumentó un 15,9%, hasta alcanzar los 88 millones de euros. La compañía mantiene así una evolución comercial negativa, aunque consigue mejorar sus resultados trimestrales gracias a las medidas de reducción de costes, los ajustes de precios y el efecto extraordinario de una devolución de aranceles en Estados Unidos.
Según los resultados publicados el 23 de octubre, las ventas comparables, que excluyen el impacto de las divisas y los cambios en el perímetro de consolidación, retrocedieron un 3,4%, frente a la caída del 3,9% registrada un año antes. La debilidad de la demanda continúa afectando a buena parte del mercado de iluminación, especialmente al negocio de consumo conectado y a determinados segmentos profesionales europeos.
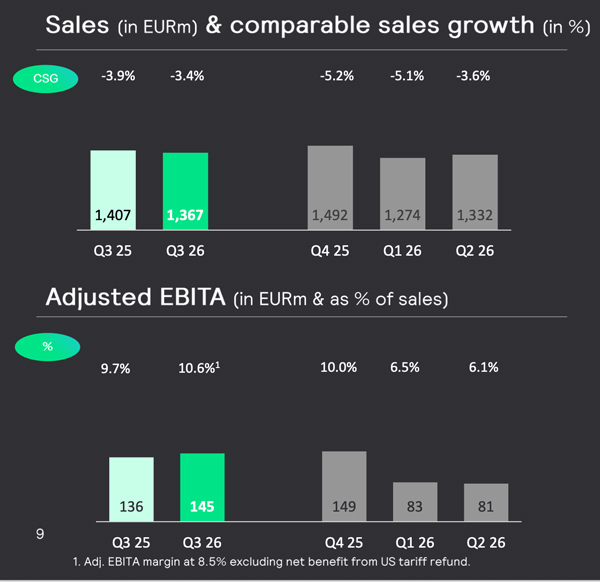
En términos de rentabilidad, el resultado operativo ajustado (EBITA) alcanzó los 145 millones de euros, frente a los 136 millones del tercer trimestre de 2025. El margen correspondiente aumentó del 9,7% al 10,6%, aunque esta mejora estuvo condicionada por una devolución neta de 28 millones de euros de aranceles previamente abonados en Estados Unidos.
As Tempelman, consejero delegado de Signify, destacó que la compañía está avanzando en la ejecución de su estrategia para simplificar su estructura y mejorar el rendimiento de sus distintas actividades. Entre las prioridades actuales figuran la recuperación de la rentabilidad en determinados negocios, la reorganización de sus operaciones profesionales en Europa y la concentración de las inversiones en I+D en las áreas con mayor potencial.
Análisis Financiero
El margen bruto ajustado de Signify aumentó hasta el 42,5%, frente al 39,5% registrado en el mismo trimestre de 2025. Según la compañía, esta evolución responde a la contribución de la devolución de aranceles, los incrementos de precios aplicados en sus diferentes negocios y las medidas de control de los costes de producción.
El programa de reducción de costes permitió generar ahorros brutos de 37 millones de euros durante el trimestre. Sin embargo, estos se vieron parcialmente compensados por el incremento de los costes salariales y de determinados gastos variables, como comisiones, publicidad y actividades promocionales. Como resultado, los costes indirectos ajustados aumentaron hasta los 451 millones de euros, frente a los 439 millones del año anterior.
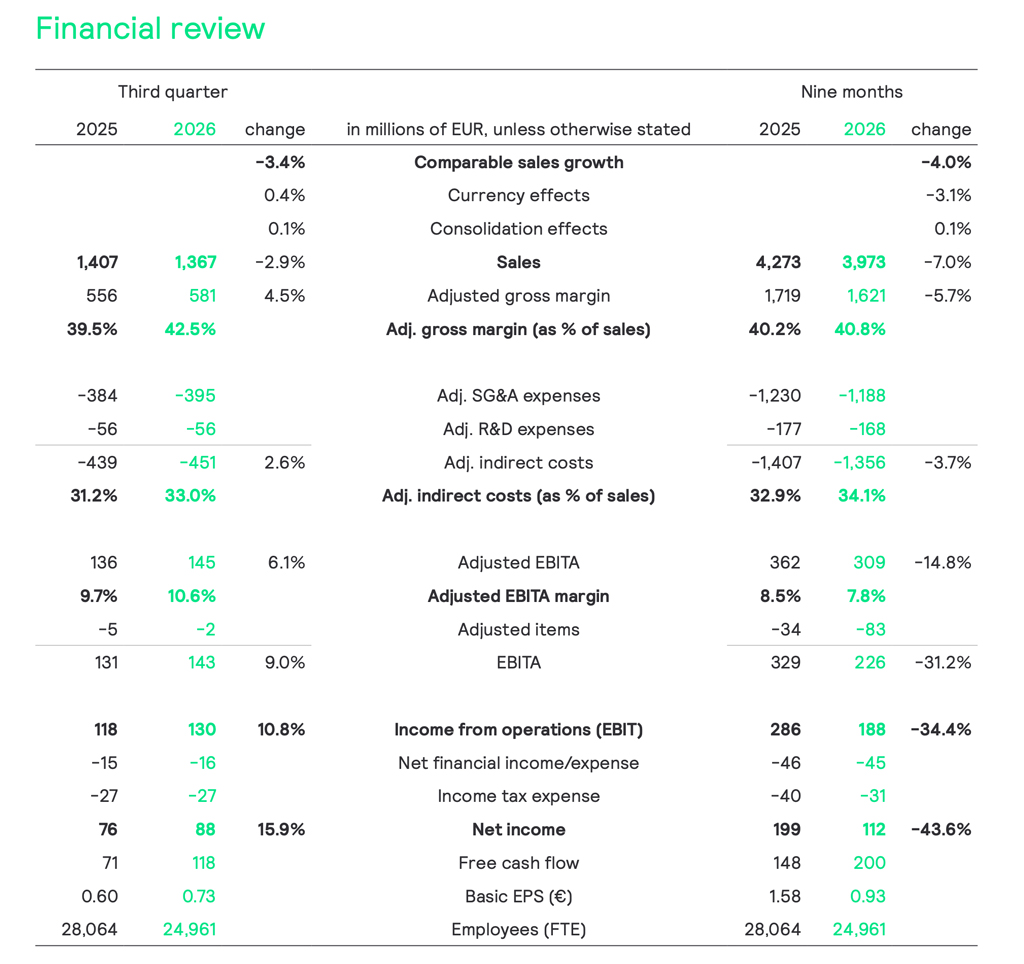
La evolución de la plantilla refleja igualmente el proceso de reorganización de la compañía. Al cierre de septiembre, Signify contaba con 24.961 empleados equivalentes a tiempo completo, frente a los 28.064 registrados un año antes. Esta reducción responde tanto a los menores volúmenes de producción en sus fábricas como al programa de ajuste de costes anunciado en enero de 2026.
Por otra parte, el flujo de caja libre aumentó hasta los 118 millones de euros, frente a los 71 millones del tercer trimestre de 2025, impulsado principalmente por la mejora en la gestión del capital circulante y la devolución de aranceles estadounidenses.
La deuda neta también se redujo, pasando de 1.090 millones de euros al cierre del segundo trimestre a 986 millones al finalizar septiembre, mientras que la posición de tesorería aumentó hasta los 601 millones de euros.
Sin embargo, los resultados acumulados de los nueve primeros meses del ejercicio presentan una evolución menos favorable. Entre enero y septiembre, Signify registró unas ventas de 3.973 millones de euros, un 7% menos que en el mismo periodo de 2025. El EBITA ajustado disminuyó un 14,8%, hasta los 309 millones de euros, mientras que el beneficio neto pasó de 199 a 112 millones de euros.
Análisis por segmento
La evolución de los cuatro principales segmentos de Signify muestra comportamientos diferentes, tanto en términos de actividad comercial como de rentabilidad. Mientras que el negocio profesional presenta una mayor estabilidad y mejora sus resultados operativos, el consumo conectado continúa siendo una de las principales áreas de presión para la compañía.
Segmento Profesional
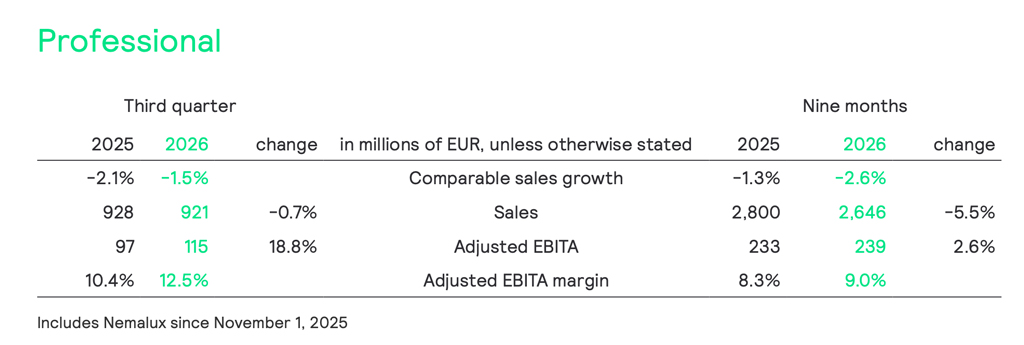
La división Professional, que concentra la mayor parte de la facturación del grupo, registró unas ventas de 921 millones de euros, un 0,7% menos en términos nominales y un 1,5% menos en términos comparables.
La actividad vinculada a proyectos mantuvo un comportamiento favorable en Estados Unidos y otros mercados internacionales, mientras que el negocio de distribución y reposición continuó mostrando debilidad en la mayoría de las regiones. Por su parte, la iluminación hortícola registró un buen comportamiento durante su temporada de mayor actividad.
El EBITA ajustado de Professional aumentó un 18,8%, hasta los 115 millones de euros, y su margen alcanzó el 12,5%, frente al 10,4% del tercer trimestre de 2025. No obstante, dos puntos porcentuales de este margen procedieron de la devolución de aranceles estadounidenses. Excluido este efecto, la rentabilidad subyacente se mantuvo estable respecto al año anterior, ya que las mejoras del margen bruto y la reducción de costes fijos compensaron el impacto de los menores volúmenes de ventas.
Consumo
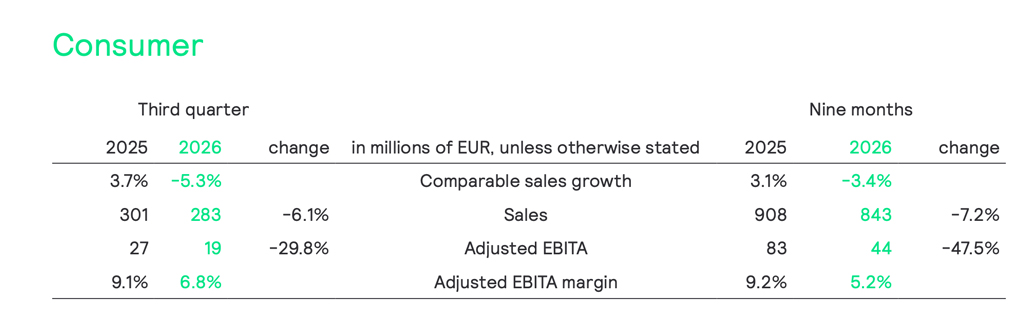
La división Consumer presentó una evolución más negativa, con unas ventas de 283 millones de euros, un 6,1% menos en términos nominales y un descenso comparable del 5,3%.
La caída estuvo relacionada principalmente con la menor actividad en iluminación conectada. Dentro del negocio Philips Hue, las ventas a los distribuidores siguieron afectadas por la reducción de inventarios de los minoristas, lo que mantiene una diferencia entre los pedidos de los canales comerciales y la demanda final de los consumidores.
Esta evolución se compensó parcialmente con el crecimiento de las ventas de luminarias y el comportamiento positivo del mercado indio.
La rentabilidad también se deterioró. El EBITA ajustado descendió un 29,8%, hasta los 19 millones de euros, mientras que el margen pasó del 9,1% al 6,8%, incluyendo un beneficio de 2,3 puntos porcentuales asociado a los aranceles estadounidenses.
OEM
El segmento OEM, dedicado al suministro de componentes y soluciones para fabricantes, registró unas ventas de 88 millones de euros, un 5,5% menos en términos nominales y un 6,7% menos en términos comparables.
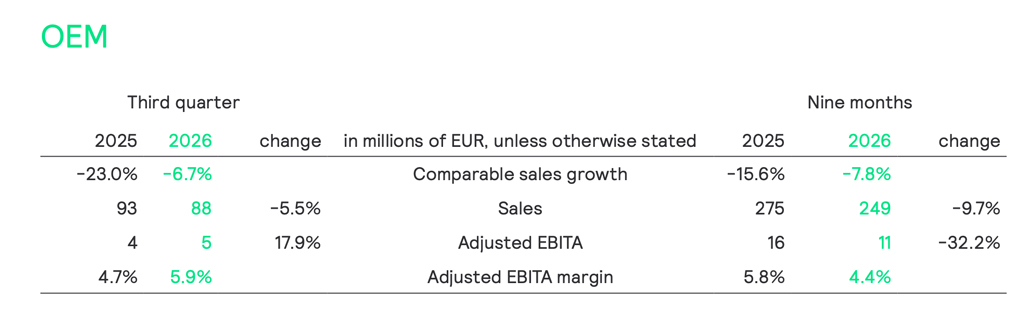
La evolución refleja la persistente debilidad del mercado, aunque Signify señala una mejora de las condiciones de precios en las distintas regiones, que permitió obtener una contribución positiva durante el trimestre.
Pese a la reducción de las ventas, el EBITA ajustado aumentó un 17,9%, hasta los 5 millones de euros, mientras que el margen mejoró del 4,7% al 5,9%.
Convencional
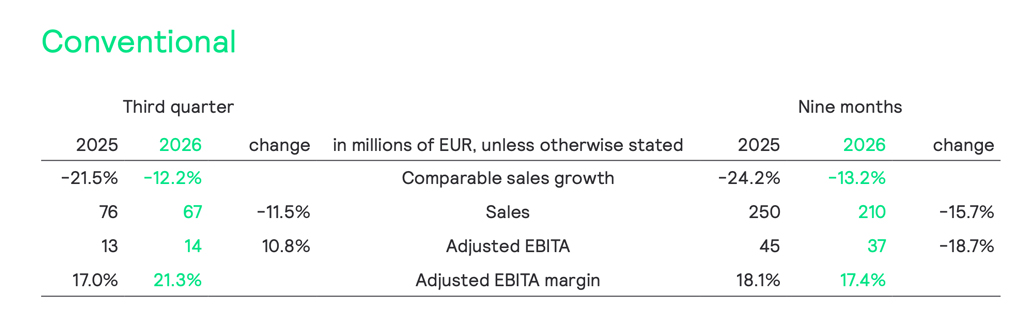
El negocio de iluminación convencional continuó su descenso estructural, con unas ventas de 67 millones de euros, un 11,5% menos que en el tercer trimestre de 2025. En términos comparables, la reducción fue del 12,2%.
La caída se concentró principalmente en las aplicaciones de iluminación general, mientras que el crecimiento de la iluminación especializada permitió compensar parcialmente esta evolución.
A pesar de la reducción de los ingresos, el EBITA ajustado aumentó un 10,8%, hasta los 14 millones de euros, y el margen alcanzó el 21,3%, frente al 17% del año anterior. Sin embargo, 5,5 puntos porcentuales de este margen estuvieron relacionados con la devolución extraordinaria de aranceles en Estados Unidos.
Previsiones para lo que resta del año
De cara al último trimestre de 2026, Signify anticipa que las condiciones del mercado continuarán siendo exigentes, especialmente en el negocio profesional europeo y ante la previsión de una moderación de la demanda de proyectos en Estados Unidos.
A estas circunstancias se suma una base de comparación interanual elevada en el negocio de consumo, por lo que la compañía espera que la evolución de las ventas comparables durante el cuarto trimestre se sitúe en niveles similares o ligeramente inferiores a los registrados entre julio y septiembre.
Para el conjunto de 2026, Signify mantiene su previsión de margen EBITA ajustado dentro del intervalo del 7,5% al 8,5%. Incluyendo las devoluciones de aranceles recibidas hasta el tercer trimestre, espera situarse en la parte alta de ese rango, mientras que, sin estos ingresos extraordinarios, anticipa un resultado próximo al extremo inferior. La previsión de flujo de caja libre también se mantiene sin cambios, entre el 6,5% y el 7,5% de las ventas.
Fuente de Datos e imágenes: Signify